İklim Kanunu Sonrasi Yeni Dönem:
KURUMLAR VE İŞLETMELER İÇIN ASIL MESELE KARBONU ÖLÇEBILMEK
7552 sayılı İklim Kanunu; enerji, su, karbon ve kurumsal veri yönetimini neden aynı masaya getiriyor?
Türkiye’de iklim politikası artık yalnızca çevre başlığı altında değerlendirilecek bir konu değil. 7552 sayılı İklim Kanunu ile birlikte enerji kullanımı, su tüketimi, sera gazı emisyonları, üretim süreçleri, yatırım kararları ve kurumsal raporlama birbirine daha sıkı bağlanmış durumda.
Bu değişimin işletmeler açısından en önemli tarafı şu: Önümüzdeki dönemde “ne kadar tükettik?” sorusu tek başına yeterli olmayacak. Tüketimin nerede oluştuğu, hangi faaliyetten kaynaklandığı, ne kadar emisyona dönüştüğü, hangi önlemle azaltıldığı ve yapılan iyileştirmenin ölçülebilir olup olmadığı daha önemli hâle gelecek.
Başka bir ifadeyle, yeşil dönüşümün merkezinde yalnızca hedefler değil, güvenilir veri olacak.
İklim Kanunu Ne Getirdi?
7552 sayılı İklim Kanunu 9 Temmuz 2025 tarihli Resmî Gazete’de yayımlandı. Kanunun amacı, yeşil büyüme vizyonu ve net sıfır emisyon hedefi doğrultusunda iklim değişikliğiyle mücadele için yasal ve kurumsal çerçeveyi oluşturmak.
Kanun; sera gazı emisyonlarının azaltılması, iklim değişikliğine uyum, planlama araçları, iklim finansmanı, Emisyon Ticaret Sistemi, karbon piyasaları, denetim ve yaptırımlar gibi geniş bir alanı kapsıyor.
İşletmeler açısından dikkat çekici noktalardan biri ise enerji, su ve ham madde verimliliğinin; yenilenebilir enerji, karbon ayak izinin azaltılması ve temiz teknolojilerle birlikte doğrudan azaltım önlemleri arasında sayılmasıdır.
Asıl Dönüşüm: Ölçmeden Yönetemeyiz
Bir fabrikanın yıllık elektrik tüketimini bilmesi önemlidir. Fakat artık bunun ötesine geçmek gerekiyor.
Elektriğin hangi hatlarda ve makinelerde kullanıldığı, doğal gaz tüketimindeki artışın üretim miktarıyla ilişkisi, aynı ürün için bir önceki yıla göre daha fazla enerji kullanılıp kullanılmadığı, suyun hangi proseslerde yoğunlaştığı ve gerçekleştirilen verimlilik yatırımının ne kadar tasarruf sağladığı gibi sorular yönetimin gündemine girmeli.
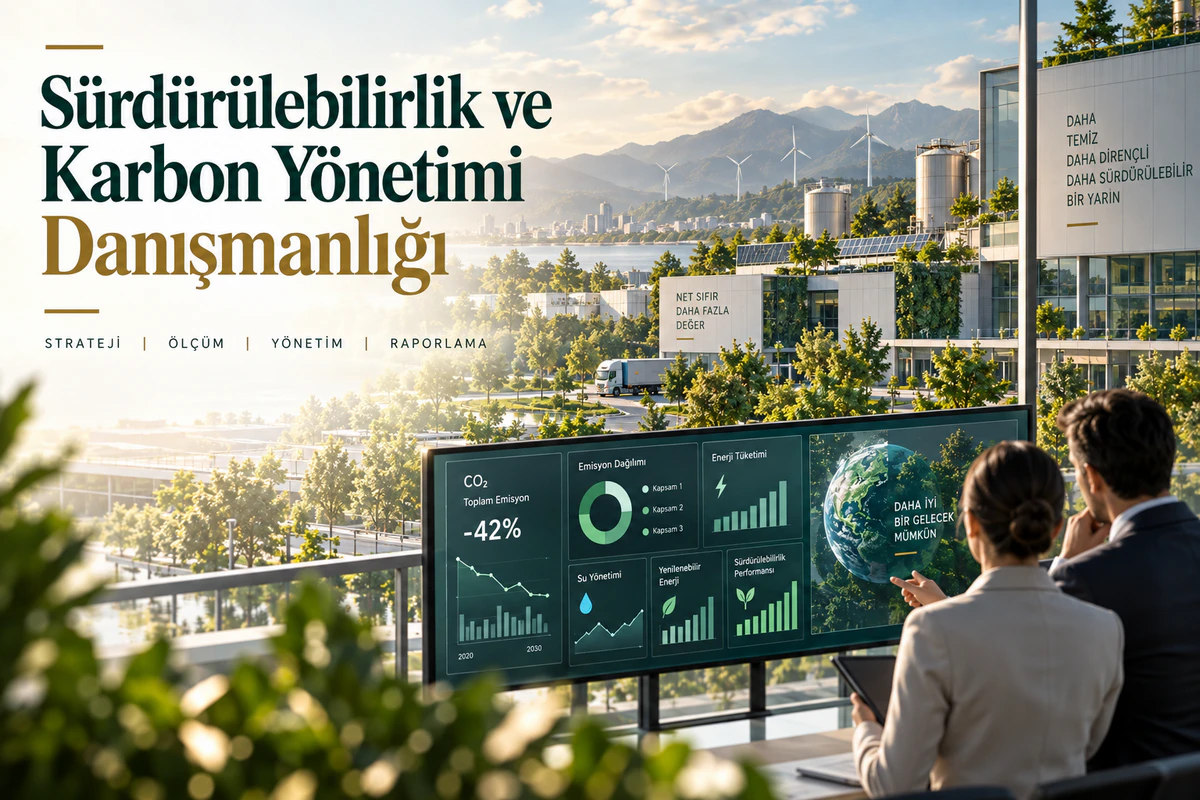
Karbon yönetiminde de durum farklı değil. Sağlıklı bir emisyon hesabının başlangıç noktası güvenilir faaliyet verisidir. Elektrik, doğal gaz, yakıt, üretim, proses ve benzeri veriler farklı dosyalarda ve farklı kişilerde tutuluyorsa raporlama dönemi geldiğinde yalnızca zaman kaybedilmez; verinin izlenebilirliği de zorlaşır.
Bu nedenle iklim mevzuatına hazırlığı yalnızca “karbon hesabı yaptırmak” şeklinde düşünmek yerine, kurum içinde düzenli çalışan bir veri yönetimi yapısı kurmak daha doğru bir başlangıçtır.
Enerji, Su ve Karbon Neden Birlikte Ele Alınmalı?
Uygulamada enerji, su ve karbon çoğu zaman farklı başlıklar altında yönetiliyor. Oysa sahada birbirlerinden tamamen bağımsız değiller.
Bir prosesin enerji verimliliğini artırmak emisyonları azaltabilir. Su tüketiminin düşürülmesi; suyun pompalanması, ısıtılması veya arıtılması için kullanılan enerjiyi de azaltabilir. Üretim miktarındaki değişim ise hem enerji hem su tüketimini ve ürün başına düşen emisyonu etkileyebilir.
Bu nedenle yalnızca toplam tüketimi takip etmek yerine tesis, bina, proses, hat veya makine seviyesinde anlamlı göstergeler oluşturmak gerekir. Yönetimin ihtiyacı, bir rakamlar yığını değil; hangi noktaya müdahale edilmesi gerektiğini gösteren bir karar desteğidir.
Emisyon Ticaret Sistemi İşletmeler İçin Neden Önemli?
İklim Kanunu, Türkiye Emisyon Ticaret Sisteminin kurulmasına ilişkin temel yapıyı da oluşturdu. Kanuna göre kapsamı ikincil düzenlemelerle belirlenecek faaliyetleri yürüten işletmeler için sera gazı emisyon izni ve doğrulanmış yıllık emisyonlara karşılık tahsisat teslimi gibi yükümlülükler öngörülüyor.
Kanunda ayrıca ETS tamamen uygulanmaya başlamadan önce pilot dönem yapılacağı düzenlenmiş durumda. Bu nedenle işletmeler açısından en sağlıklı yaklaşım, yalnızca son tarihleri beklemek yerine emisyon verisinin nasıl üretildiğini, kim tarafından kontrol edildiğini ve geriye dönük olarak doğrulanabilir olup olmadığını şimdiden gözden geçirmek.
Çünkü karbon piyasasına hazırlığın ilk adımı tahsisat alıp satmak değil; kendi emisyonunu güvenilir biçimde bilmek.
Kamu Kurumları da Bu Dönüşümün İçinde
İklim Kanunu yalnızca özel sektörü ilgilendiren bir düzenleme değil. Kamu kurum ve kuruluşlarına da planlama, uygulama, veri paylaşımı, sera gazı azaltımı ve iklim değişikliğine uyum alanlarında görevler veriyor.
Kanunda her ilde vali başkanlığında İl İklim Değişikliği Koordinasyon Kurulu kurulması ve yerel iklim değişikliği eylem planlarının hazırlanması öngörülüyor. Bu durum, yerel ölçekte enerji tüketimi, su yönetimi, emisyon kaynakları, iklim riskleri ve gerçekleştirilecek yatırımların daha sistematik biçimde ele alınmasını gerekli kılıyor.
Kamu tarafında da aynı temel soru geçerli: Hangi binada, hangi tesiste veya hangi faaliyet alanında ne kadar kaynak kullanılıyor ve yapılan iyileştirmenin sonucu nasıl ölçülüyor?
31 Aralık 2027 Neden Önemli?
Kanunun geçiş hükümlerinde önemli bir takvim bulunuyor. Sera gazı azaltımı ve iklim değişikliğine uyumla ilgili mevzuat ve planlama araçlarının hazırlanması veya uyarlanmasına ilişkin yükümlülüklerin en geç 31 Aralık 2027’ye kadar yerine getirilmesi öngörülüyor. Yerel iklim değişikliği eylem planları için de aynı tarih esas alınmış durumda.
Bu tarih yalnızca kamu idareleri açısından değil, onlarla çalışan işletmeler, danışmanlık firmaları, sanayi kuruluşları ve veri sağlayıcıları açısından da hazırlık döneminin önemini gösteriyor.
Kurumsal kapasite, veri altyapısı ve izleme sistemi bir gecede kurulmadığı için hazırlığın son aylara bırakılması yerine kademeli biçimde yürütülmesi daha sağlıklı olacaktır.
İşletmeler Bugün Nereden Başlamalı?
İlk adım, mevzuatın tamamını bir anda uygulamaya çalışmak değil; mevcut durumu dürüst biçimde görmek olmalı.
Elektrik, doğal gaz, araç ve proses yakıtları ile su tüketimlerinin hangi kaynaklardan alındığı belirlenebilir. Ardından üretim miktarı, çalışma saati, kapasite kullanımı veya hizmet alanı gibi tüketimi etkileyen değişkenler tanımlanabilir. Verilerin sorumluları, kayıt sıklığı ve doğrulama yöntemi netleştirilebilir.
Sonrasında enerji ve su performans göstergeleri oluşturulabilir; kurumsal sera gazı envanteri için gerekli faaliyet verileri sınıflandırılabilir ve olağandışı tüketimleri görünür kılacak izleme mekanizmaları kurulabilir.
Bu çalışma yapıldığında mevzuat uyumu için gereken veri ile yönetimin maliyet ve verimlilik kararlarında ihtiyaç duyduğu veri büyük ölçüde aynı zeminde buluşmaya başlar.
Dijitalleşme Burada Neden Önemli?
Birçok kurumda enerji, su ve çevresel veriler hâlâ farklı Excel dosyalarında, faturalar içinde veya farklı birimlerin kayıtlarında tutuluyor. Küçük veri setlerinde bu yöntem yürüyebilir; tesis, sayaç ve raporlama kapsamı büyüdükçe yönetmek zorlaşır.
Dijital sistemlerin değeri yalnızca grafik üretmeleri değildir. Manuel girişlerin yanında sayaç, sensör, SCADA, PLC veya bina yönetim sistemlerinden gelen verilerin aynı yapıda toplanması; geçmiş dönemlerle karşılaştırılması, olağandışı değişimlerin fark edilmesi ve raporlama için izlenebilir bir kayıt oluşturulması yönetimin işini kolaylaştırır.
İSİAS’ın Bilişim Vadisi Teknoloji Geliştirme Bölgesinde yürüttüğü Ar-Ge çalışmaları sonucunda geliştirilen AEYS – Akıllı Enerji Yönetim Sistemi de bu ihtiyaçtan doğdu. AEYS; enerji, su, karbon ve sürdürülebilirlik verilerinin tek bir dijital yapı altında izlenmesi, analiz edilmesi ve raporlanmasına yönelik bir yönetim ve karar destek platformu olarak geliştirildi.
Buradaki temel yaklaşım teknoloji kullanmış olmak değil; dağınık veriyi yönetilebilir bilgiye dönüştürmek.
İklim Mevzuatına Uyum Bir Raporlama İşi Olarak Görülmemeli
İklim Kanunu sonrasında şirketlerin önünde yeni raporlama ve uyum başlıkları oluşacağı açık. Fakat konuyu yalnızca mevzuata gönderilecek raporlar üzerinden okumak eksik kalır.
Doğru kurulan bir enerji, su ve karbon veri altyapısı aynı zamanda maliyetleri izlemek, kayıpları belirlemek, yatırım önceliklerini oluşturmak, verimlilik projelerinin sonucunu görmek ve yönetim kararlarını sayısal verilerle desteklemek için kullanılabilir.
Bu nedenle soru yalnızca “Kanun bizden ne istiyor?” olmamalı.
Belki daha doğru soru şudur: “Bu dönüşümü kurumumuzun daha verimli ve daha ölçülebilir çalışması için nasıl kullanabiliriz?”
Sonuç: Karbon Yönetimi Veriden Başlıyor
Türkiye’nin iklim mevzuatı yeni bir döneme girdi. ETS, karbon piyasaları, yerel iklim planları, enerji ve su verimliliği ile sera gazı azaltımı önümüzdeki yıllarda daha fazla kurumun gündeminde olacak.
Bu süreçte güçlü olan kurumlar yalnızca mevzuatı takip edenler değil; tüketimini bilen, verisini doğrulayabilen, performansını karşılaştırabilen ve iyileştirmesinin sonucunu ölçebilen kurumlar olacak.
İSİAS Eğitim ve Danışmanlık olarak enerji ve su verimliliği, karbon yönetimi, yönetim sistemleri, sürdürülebilirlik ve dijital dönüşüm alanlarını birbirinden kopuk başlıklar olarak değil, aynı kurumsal dönüşümün parçaları olarak ele alıyoruz.
Çünkü ölçemediğimiz bir tüketimi sağlıklı biçimde yönetmek, yönetemediğimiz bir süreci ise kalıcı biçimde iyileştirmek mümkün değildir.
Kaynaklar
7552 sayılı İklim Kanunu – 9 Temmuz 2025 tarihli ve 32951 sayılı Resmî Gazete
https://www.resmigazete.gov.tr/
T.C. İklim Değişikliği Başkanlığı
https://iklim.gov.tr/